Семейная ипотека на дом в 2026 году: условия с 1 октября, ставки и лимиты для Подмосковья, требования к заёмщику и покупка у застройщика.
Содержание статьи
- Что изменилось с 1 октября 2026 года
- Почему дом остаётся выгоднее квартиры
- Кто может воспользоваться программой
- Что ещё изменилось для новых договоров
- Два пути к дому: покупка у застройщика и строительство
- Покупка готового дома у застройщика
- Строительство по договору подряда с эскроу
- Лимиты, взнос и пример расчёта
- Пошаговая инструкция
- Какие объекты не подходят
- Как это работает в «Резиденции Булатово»
Что изменилось с 1 октября 2026 года
До осени 2026 года семейная ипотека была простой и понятной: до 6% годовых для всех семей с детьми, лимит 12 млн рублей для Москвы, Подмосковья, Санкт-Петербурга и Ленинградской области. С 1 октября 2026 года условия стали адресными: ставка и максимальная сумма льготного кредита зависят от количества детей и региона покупки.
Новые правила закреплены решением Минфина России о порядке предоставления субсидии от 22 сентября 2026 года и действуют для кредитных договоров, заключённых с 1 октября. Ключевое условие для всех категорий — хотя бы одному ребёнку на дату договора ещё не исполнилось 7 лет либо в семье есть ребёнок-инвалид.
Для Московской области предельные условия выглядят так:
| Детей в семье | Ставка | Лимит льготного кредита |
|---|---|---|
| 1 | до 12% | 12 млн ₽ |
| 2 | до 10% | 15 млн ₽ |
| 3 | до 8% | 18 млн ₽ |
| 4 | до 6% | 18 млн ₽ |
| 5 и больше | до 4% | 18 млн ₽ |
Ставка указана как предельная: банк может предложить ниже. Лимит — максимальная сумма, по которой государство возмещает банку разницу в ставке. Общий размер кредита может быть больше — до 30 млн рублей в столичных регионах, но на сумму сверх лимита действует рыночная ставка, и итоговая ставка считается по комбинированной схеме.
Почему дом остаётся выгоднее квартиры
Самое важное изменение для загородного рынка: по кредиту на индивидуальный жилой дом ставка остаётся не выше 6% годовых независимо от числа детей и региона. Это касается двух сценариев:
- строительство дома по договору подряда с компанией или ИП с расчётами через счёт эскроу, в том числе с покупкой участка в той же сделке;
- покупка нового дома у застройщика — юридического лица или ИП, который является первым собственником объекта.
Таунхаусы, то есть дома блокированной застройки, к этой льготе не относятся: для них действует общая шкала ставок по числу детей.
Получается, что семья с одним ребёнком в Подмосковье при покупке квартиры рассчитывает на ставку до 12%, а при покупке нового дома у застройщика — на 6%. Разница в платеже за 15 лет измеряется миллионами рублей. Именно поэтому часть покупателей в 2026 году переориентировалась с городских новостроек на загородные посёлки.
Кто может воспользоваться программой
Требования к заёмщику:
- гражданство РФ и родительские права в отношении ребёнка, который подходит по возрасту или статусу;
- ребёнок младше 7 лет на дату подписания кредитного договора либо ребёнок с категорией «ребёнок-инвалид»;
- хотя бы у одного ребёнка — гражданство России;
- супруг или супруга — обязательный созаёмщик, кроме отдельных случаев (например, если супруг не гражданин РФ).
С 1 февраля 2026 года действует правило «одна семья — одна льготная ипотека»: если с 23 декабря 2023 года кто-то из супругов уже был заёмщиком, созаёмщиком или поручителем по льготной программе, ставка по новому кредиту может быть повышена. Не учитывается полностью погашенный кредит, если после его оформления в семье родился ещё ребёнок.
Программа действует до 31 декабря 2030 года.
Что ещё изменилось для новых договоров
- Государство субсидирует ставку не дольше 15 лет с даты договора. После этого ставка может быть повышена, но не выше меньшего из двух значений: ставка по договору плюс 4 процентных пункта или ключевая ставка Банка России плюс 3 пункта (для строительства дома — плюс 3,5).
- Нужна регистрация в купленном жилье — с 271-го дня после регистрации права собственности и до пяти лет с даты выдачи кредита. Подтверждать нужно ежегодно, иначе банк вправе повысить ставку.
- Ставка снижается при рождении ещё одного ребёнка — договор обязан предусматривать пересмотр со следующей даты платежа.
- Если свои средства покрывают не меньше половины цены жилья, ставка не выше 6% — даже если по таблице для вашей категории предел выше.
- Появились ипотечные каникулы при рождении второго ребёнка — до полутора лет паузы в платежах без подтверждения снижения дохода, если кредит не превышает 15 млн рублей.
Два пути к дому: покупка у застройщика и строительство
Покупка готового дома у застройщика
Самый быстрый вариант: вы покупаете готовый дом с участком по договору купли-продажи у компании или ИП, который является первым собственником. Ставка — не выше 6%. Банк проверяет застройщика и объект, поэтому перед выбором дома стоит уточнить, аккредитован ли посёлок в вашем банке.
Строительство по договору подряда с эскроу
Если вы строите дом на своём участке или покупаете участок вместе со стройкой, по семейной ипотеке обязательны подрядчик и счёт эскроу. Порядок задаёт закон № 186-ФЗ, действующий с 1 марта 2025 года: деньги лежат на счёте и уходят подрядчику только после того, как дом построен, поставлен на кадастровый учёт и право собственности зарегистрировано.
Что важно знать заранее:
- подрядчик должен быть юридическим лицом или ИП, зарегистрированным в единой информационной системе жилищного строительства;
- разрешение на строительство для ИЖС не выдаётся — действует уведомительный порядок по статье 51.1 Градостроительного кодекса;
- строить своими силами по семейной ипотеке нельзя;
- участок должен быть в собственности заёмщика или покупаться в той же сделке;
- забор, благоустройство и мебель в кредит по программе не входят.
Лимиты, взнос и пример расчёта
Первоначальный взнос — не меньше 20% цены жилья. Его можно внести материнским капиталом: в 2026 году выплата составляет 728 921,90 рубля на первого ребёнка и 963 243,17 рубля на второго, если он родился с 2020 года.
Пример: кредит 12 млн рублей на 15 лет по ставке 6%. Ежемесячный платёж — около 101,3 тыс. рублей. Для сравнения, по ставке 12% тот же кредит на тот же срок обходится примерно в 144 тыс. рублей в месяц. Разница — более 40 тыс. рублей ежемесячно.
Если цена дома выше лимита, используется комбинированная ипотека: льготная часть в пределах лимита и рыночная часть сверху. Чем больше рыночная доля, тем ближе итоговая ставка к рыночной — это стоит считать до подачи заявки.
Пошаговая инструкция
- Проверьте основание. Убедитесь, что ребёнку меньше 7 лет на дату договора или у него есть статус ребёнка-инвалида.
- Проверьте однократность. Уточните, не пользовались ли супруги льготной ипотекой с 23 декабря 2023 года.
- Посчитайте бюджет. Цена дома, первоначальный взнос, платёж, страховка, оценка, оформление.
- Выберите банк и объект. Уточните, работает ли банк с выбранным посёлком или подрядчиком.
- Получите одобрение заёмщика. Понадобятся паспорт, СНИЛС, документы о доходах и свидетельства о рождении детей.
- Согласуйте объект. Банк проверит дом, участок, застройщика или подрядчика и документы.
- Подпишите кредитный договор и договор купли-продажи или подряда.
- Зарегистрируйте сделку в Росреестре и получите выписку из ЕГРН.
- Подтвердите регистрацию в жилье в срок, установленный договором, и подавайте документы ежегодно.
Какие объекты не подходят
- Готовый дом у частного лица — по общему правилу продавцом должен быть застройщик, первый собственник. Исключения предусмотрены для отдельных категорий семей и условий программы.
- Участок без строительства — льготной ипотеки на одну землю нет.
- Самостоятельная стройка без подрядчика и эскроу.
- Дом в аварийном состоянии или с неузаконенными пристройками.
- Объект, который не прошёл проверку банка.
Как это работает в «Резиденции Булатово»
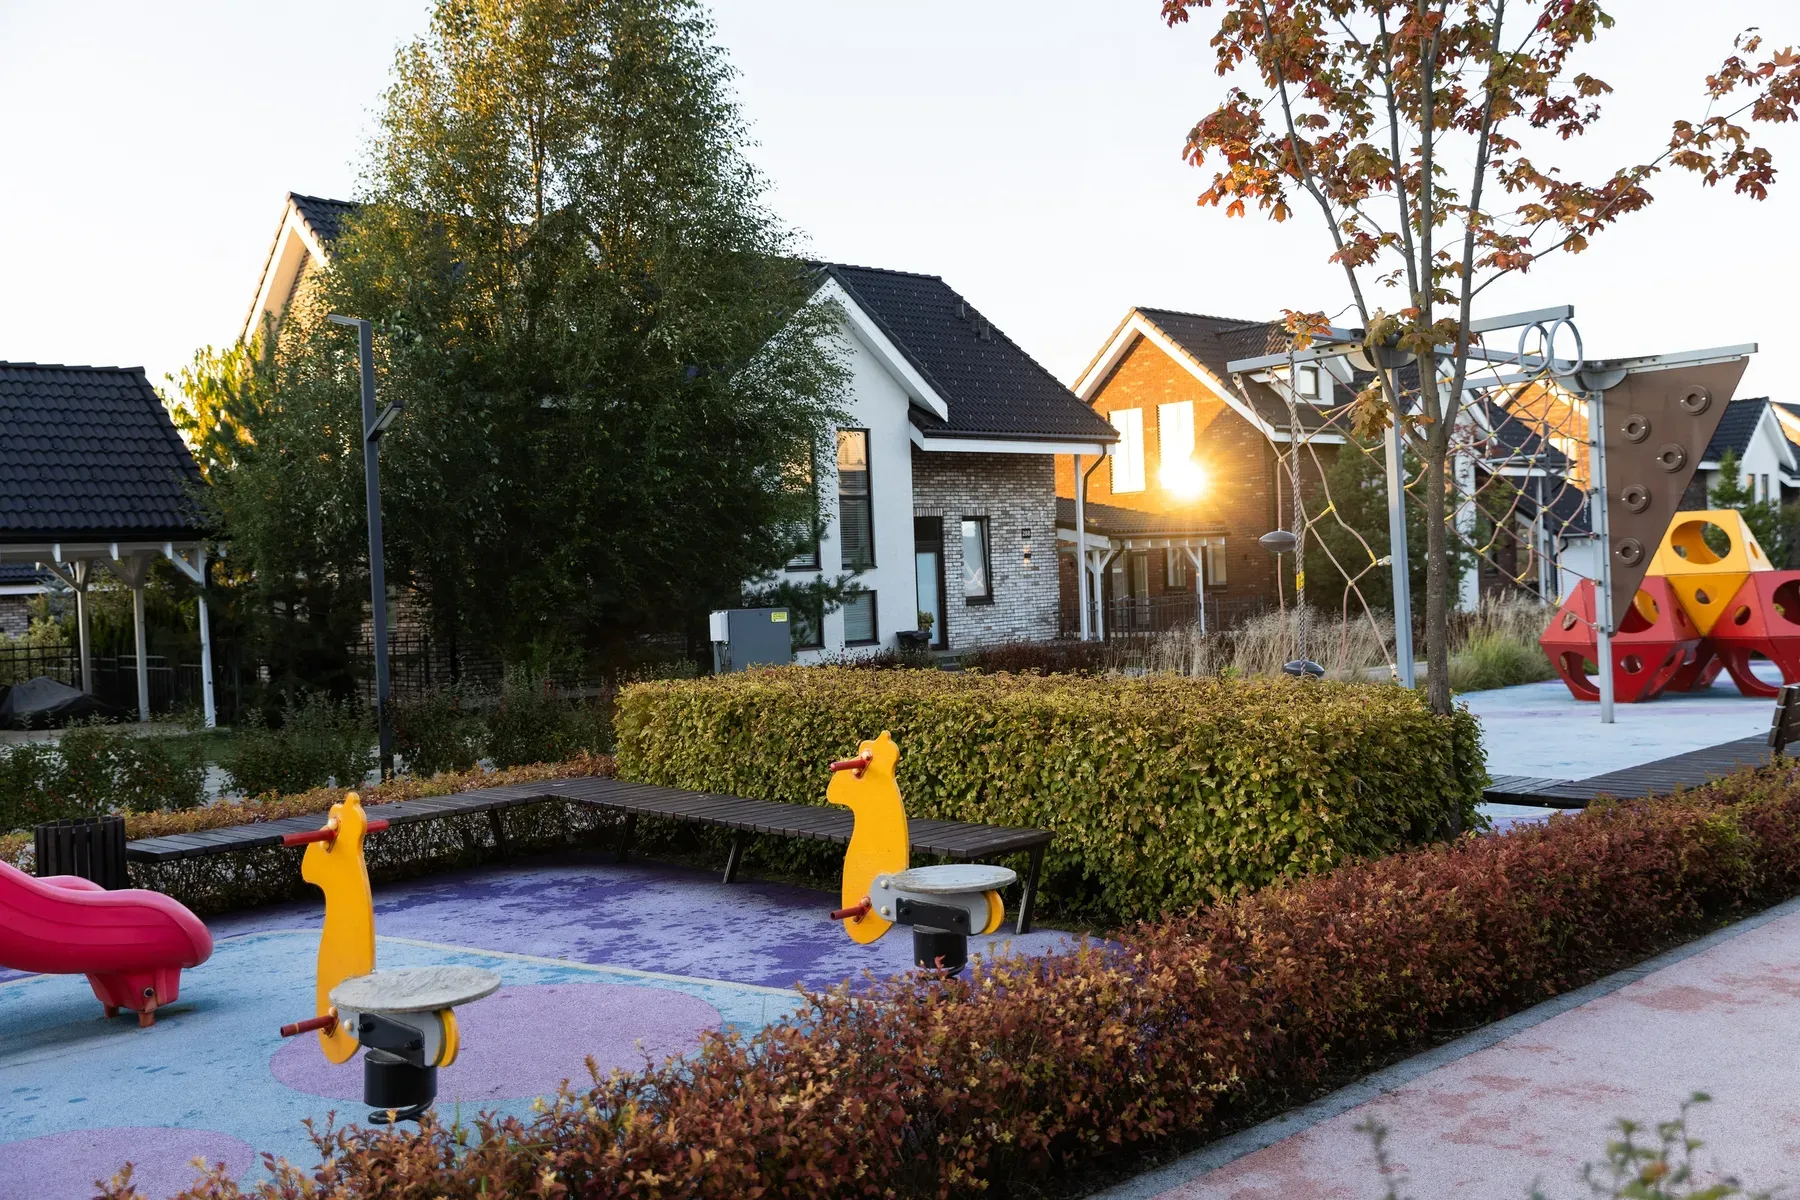
«Резиденция Булатово» — коттеджный посёлок бизнес-класса в 34 км от МКАД по Калужскому шоссе, в районе деревни Булатово городского округа Подольск. Дома площадью от 150 до 230 м² продаются с готовым благоустройством и подключёнными инженерными сетями, что упрощает согласование объекта с банком.
Застройщик предлагает несколько финансовых инструментов: семейную ипотеку, ИТ-ипотеку, базовые ипотечные программы и рассрочку 0%. При оплате 50% действует скидка до 750 000 рублей, при 100% — до 1 550 000 рублей в зависимости от площади дома. Комбинация льготной ставки и скидки за высокий взнос может заметно снизить итоговую стоимость покупки.
Перед подачей заявки стоит уточнить в отделе продаж, аккредитован ли посёлок в выбранном банке и какие документы нужны для конкретного дома.
Вопросы и ответы
Какая ставка по семейной ипотеке на дом в 2026 году?
По договорам с 1 октября 2026 года на индивидуальный жилой дом — не выше 6% годовых независимо от числа детей и региона. Для квартир ставка зависит от количества детей: в Подмосковье от 12% для семьи с одним ребёнком до 4% для семьи с пятью и более детьми.
Можно ли купить готовый дом по семейной ипотеке у частного лица?
По общему правилу продавцом должен быть застройщик — юридическое лицо или ИП, первый собственник дома. Исключения предусмотрены для отдельных категорий семей, но их нужно проверять по условиям программы и требованиям банка.
Какой первоначальный взнос по программе?
Не меньше 20% от цены жилья. Взнос можно оплатить материнским капиталом. Некоторые банки устанавливают более высокий минимальный взнос.
Сколько действует льготная ставка?
Государство субсидирует ставку не дольше 15 лет с даты договора. После этого ставка может быть повышена в пределах, установленных программой.
Можно ли построить дом своими силами по семейной ипотеке?
Нет. По программе требуется подрядчик и расчёты через счёт эскроу. Самостоятельное строительство возможно по отдельным рыночным программам банков.
Что будет, если не зарегистрироваться в купленном доме?
Банк вправе повысить ставку. Условие о регистрации действует с 271-го дня после регистрации права собственности и до пяти лет с даты выдачи кредита.
Учитывается ли материнский капитал в доход или в взнос?
Материнский капитал обычно идёт в первоначальный взнос или на погашение основного долга. В доход заёмщика он не засчитывается.
Можно ли взять семейную ипотеку повторно?
Как правило, нет: с 23 декабря 2023 года действует правило одного льготного кредита на семью. Исключения касаются полностью погашенных кредитов и рождения новых детей, но их нужно подтверждать документами.
Посмотрите дома вживую
Покажем посёлок, готовые дома и инфраструктуру. Встреча занимает около часа.